业态调整:关店与开店并行
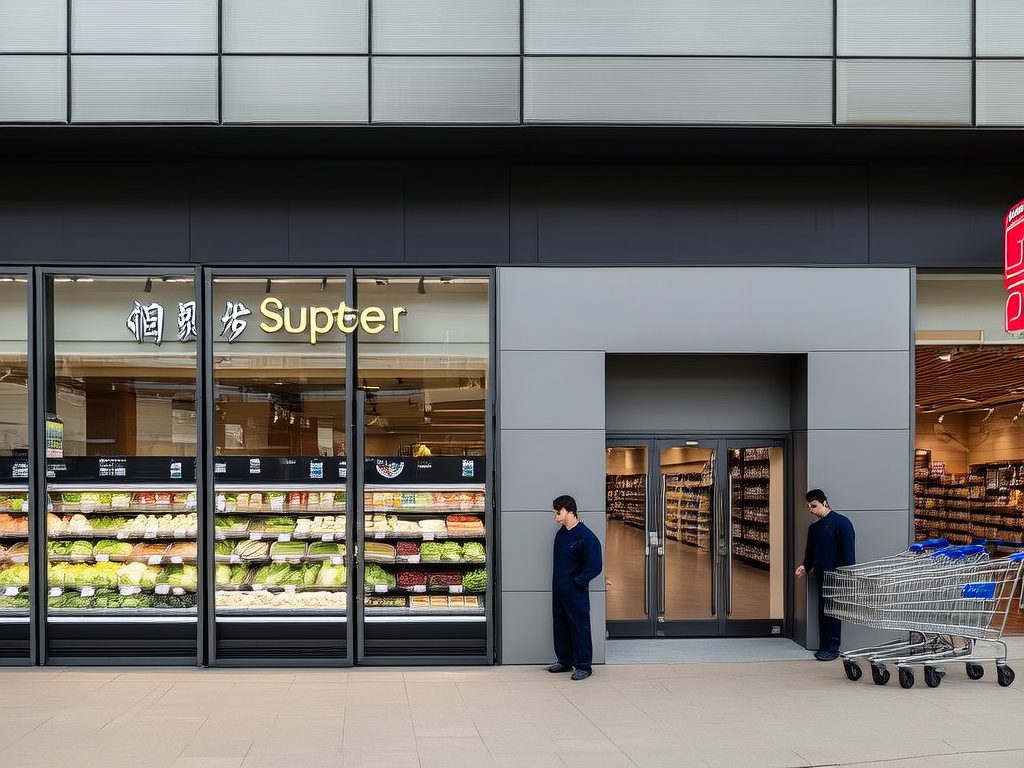
高鑫零售有限公司近期动作频频,旗下大润发在多个城市关闭低效大卖场,同时加速布局中型超市和会员店业态。据零售新闻网了解,过去一个季度,大润发在华东、华南等地新开多家大润发Super门店,定位社区生鲜加强型超市,面积控制在3000平方米左右,SKU精简至万余种,强化生鲜和自有品牌占比。与此同时,M会员店在长三角地区稳步扩张,付费会员数环比增长显著。这一“关大店、开小店、试会员店”的组合拳,反映出高鑫零售正从规模扩张转向单店效益提升。
线上融合:即时零售成增长引擎
在线上渠道方面,高鑫零售持续加码即时零售。依托大润发门店网络,其“小时达”业务覆盖范围进一步扩大,并与多个主流平台深化合作。数据显示,线上销售占比已接近总销售额的三成,其中生鲜和快消品贡献突出。零售新闻网注意到,高鑫零售近期升级了门店履约系统,通过算法优化拣货路径,平均拣货时长缩短约20%。此外,其自有APP“大润发优鲜”上线了会员专享价和周期购功能,试图提升用户粘性。不过,即时零售赛道竞争激烈,前置仓和社区团购的挤压仍不容忽视。
供应链重构:效率与差异化并重
供应链是商超转型的底层支撑。高鑫零售正在推进区域仓配一体化,将部分传统大仓改造为生鲜加工中心,缩短生鲜周转时间。同时,其自有品牌“大润发优鲜”和“钻典”系列SKU数量增加,覆盖米面粮油、纸巾等高频品类,试图以高性价比建立差异化。有供应商向零售新闻网透露,高鑫零售对上游的品控要求趋严,并尝试通过源头直采压缩中间环节。但供应链改造投入大、周期长,短期利润承压仍是现实问题。
挑战与前景:盈利模型待验证
从中期业绩看,高鑫零售营收仍面临压力,但毛利率有所改善。会员店和中超业态能否跑通盈利模型,将成为其转型成败的关键。业内分析认为,大润发Super需在社区渗透率和复购率上持续验证,而M会员店则要应对山姆、Costco等强劲对手。零售新闻网认为,高鑫零售拥有广泛的门店网络和供应链基础,若能坚定推进业态优化和数字化,有望在存量竞争中守住基本盘,但转型深水区的每一步都需精打细算。