即时零售渗透率攀升,连锁企业加速“分钟级”履约布局
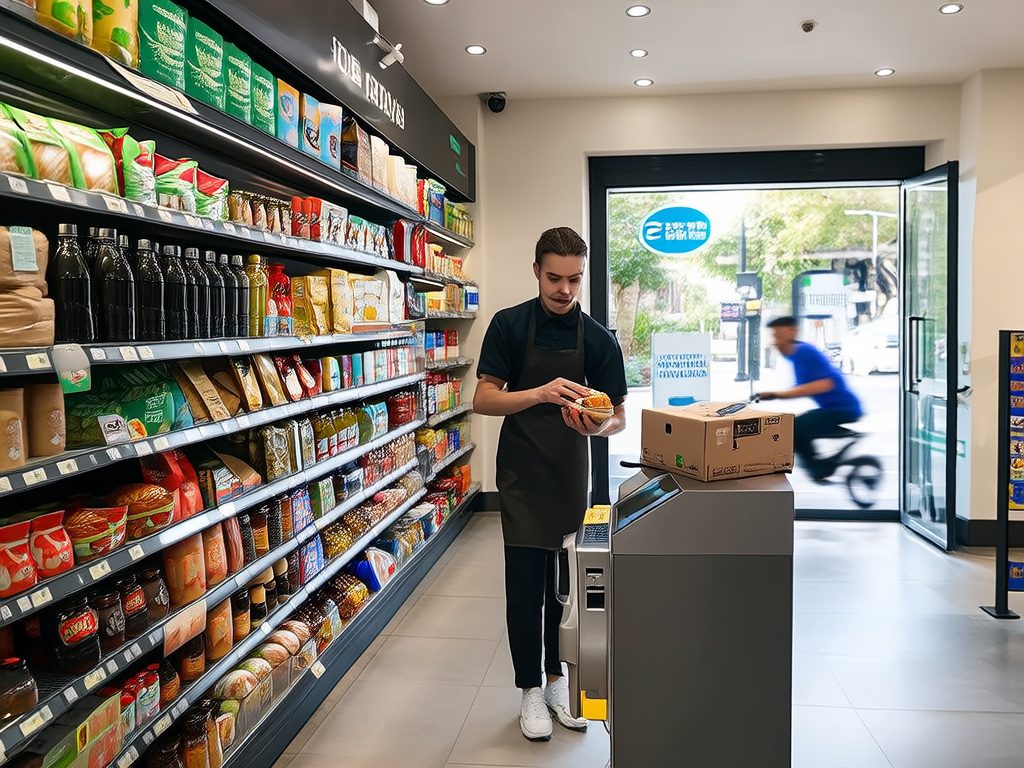
本周,零售连锁领域最显著的变化来自即时零售的进一步渗透。多家全国性连锁商超与区域龙头相继宣布扩大前置仓网络,将线上订单履约时效压缩至30分钟以内。据行业不完全统计,重点连锁企业的线上销售占比已普遍突破20%,部分企业接近35%。
值得注意的是,即时零售的竞争正从“送得快”转向“送得准”。头部连锁通过数据中台整合门店库存与线上流量,实现单店SKU动态调整,减少缺货与损耗。一位连锁企业运营负责人表示,履约成本仍是盈利关键,未来一年将重点优化拣货路径与骑手调度算法。
即时零售不是简单的外卖延伸,而是对门店选址、库存结构和组织能力的系统性重构。
自有品牌战略升级,从“低价替代”走向“价值驱动”
自有品牌正在成为零售连锁提升毛利与差异化竞争的核心抓手。近期,多家连锁企业发布自有品牌升级计划,覆盖生鲜、烘焙、日化等品类,部分企业自有品牌销售占比已超过15%,并设定了三年内提升至25%的目标。
与以往主打低价不同,新一轮自有品牌策略更强调品质背书与供应链直采。连锁企业通过入股或深度绑定上游工厂,缩短流通环节,同时借助会员数据反向定制商品。零售新闻网观察发现,自有品牌的成功与否,越来越取决于企业是否具备稳定的品控体系和持续的产品迭代能力,而非单纯的品牌包装。
- 生鲜品类自有品牌化率提升最快,部分企业叶菜类自有品牌占比超四成;
- 日化与纸品成为新增长点,代工合作模式向联合研发转变;
- 会员店与折扣店业态对自有品牌的依赖度显著高于传统大卖场。
门店数字化与下沉市场并进,连锁扩张逻辑生变
在门店端,数字化改造从“可选”变为“标配”。本周多家连锁企业披露,新开门店已全面部署电子价签、智能补货和自助收银系统,单店人力成本平均下降8%至12%。与此同时,连锁扩张的重心继续向三四线城市及县域市场倾斜,区域龙头通过加盟与合伙制加速圈地。
不过,下沉市场并非简单的复制粘贴。消费能力与品类偏好差异要求连锁企业调整门店模型,例如缩减SKU数量、增加社区服务功能、强化生鲜引流。业内分析认为,未来连锁竞争将围绕“供应链效率+本地化运营”双主线展开,盲目铺开规模的风险正在上升。
综合来看,零售连锁业正处于从规模扩张向质量增长切换的关键阶段。即时零售、自有品牌与数字化门店三者相互支撑,构成了新一轮竞争的基本盘。零售新闻网将持续关注连锁企业的供应链韧性与盈利模型验证进展。