作为观察内需冷暖的核心指标,社会消费品零售总额(下称“社零”)近期走势持续受到零售业关注。从总量看,消费市场保持恢复态势,增速在波动中趋于平稳;从结构看,商品零售与餐饮收入分化明显,升级类商品与服务消费成为拉动增长的主要力量。对零售企业而言,读懂社零的结构性变化,比盯住单月增速更有价值。
一、总量温和回升,结构分化加深
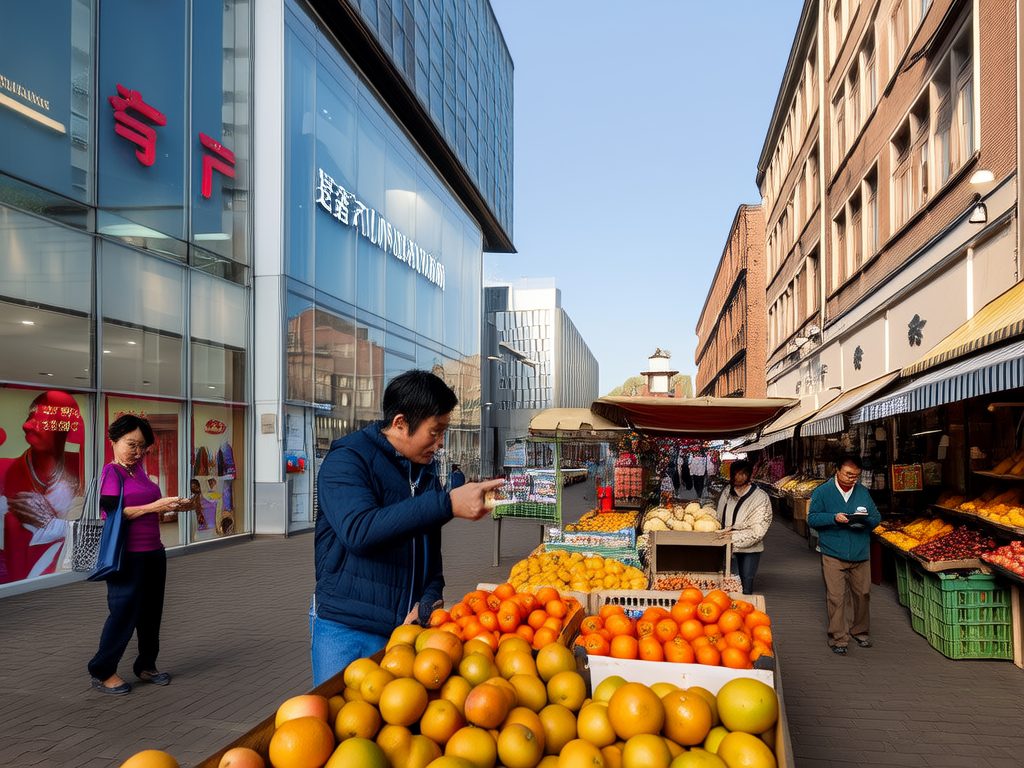
社零的回升并非全面普涨,而是呈现“必选稳、可选活、服务快”的格局。粮油食品、日用品等必选品类增速平稳,构成消费基本盘;家电、通讯器材、金银珠宝等可选品类受换新需求和促销节奏带动,月度波动较大;餐饮收入与出行、文旅相关的服务零售则保持较快增长,成为社零数据中最具弹性的部分。
值得注意的是,线上零售渗透率仍在缓慢抬升,实物商品网上零售额占社零比重继续提高。即时零售、社区团购和直播电商把“线上下单、分钟级履约”变成常态,传统商超与便利店则通过到店到家一体化守住份额。渠道之间的边界正在模糊,社零的统计口径背后,是一场零售基础设施的重构。
二、县域与升级消费双轮驱动
从区域结构看,乡村消费品零售额增速快于城镇,县域商业体系建设持续推进,乡镇商贸中心、村级便利店和寄递物流网点加速补齐。下沉市场不再是“低价尾货”的代名词,品牌连锁、新能源车、智能家居正沿着一体化供应链进入县域家庭。
- 升级类商品:绿色智能家电、健康类食品、运动户外用品保持较高关注度,以旧换新政策对耐用品消费形成直接支撑。
- 服务消费:餐饮、文旅、体育赛事和演出经济带动周边零售,形成“一次出行、多场景消费”的联动效应。
- 县域市场:连锁化、数字化和物流下沉共同降低渠道成本,县域社零增速持续跑赢大盘。
社零的看点不在单月高低,而在于消费结构是否持续向品质化、服务化和下沉化演进。
三、政策托底与场景创新共振
促消费政策仍在加力。以旧换新、消费券投放、首发经济和小店经济扶持等举措,从需求端和供给端同时发力。对零售企业来说,政策红利只是起点,能否把流量转化为复购,取决于商品力与履约效率。会员店、折扣店、即时零售前置仓等业态的扩张,说明消费者对“质价比”和“便利性”的要求同时提高。
展望后续,社零大概率延续温和修复态势,但品类间冷热不均仍将延续。零售企业应重点关注三条主线:一是抓住以旧换新带来的耐用品窗口期;二是用数字化工具提升县域门店的选品与库存周转;三是以服务体验增强到店理由,避免陷入单纯价格竞争。社零是结果指标,真正的增长动力,仍来自每一个门店、每一次履约和每一笔复购的积累。